中国电视行业已进入存量博弈深水区,换机周期拉长、整机成本高企、消费更谨慎,大盘涨跌不再看旺季脸色。洛图科技数据显示,2026年9月品牌整机出货270.2万台,同比降7.5%,环比8月增12.2%;1至9月累计2190.7万台,同比降8.3%,年内仅2月同比增长。
连续13个月 中国电视市场品牌出货月度走势
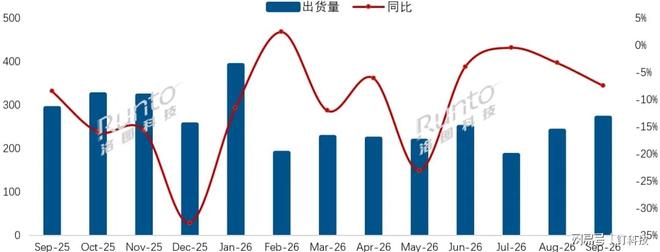
整体来看,9月电视市场有三个看点:
第一个看点,市场仍在下行通道。9月同比下滑,累计降幅扩大,说明需求端没有真正修复。洛图预测,双11零售总量同比降约5%,零售总额有望持平。这意味着什么?量在跌,额能稳,靠的不是低价放量,而是中高端升级。品牌全面价格战可能性有限,大屏、等成为有限机会。对行业而言,缩量不是短期波动,而是必须面对的新常态。
第二个看点,份额向头部集中。钉科技注意到,9月前八大品牌出货约257.4万台,同比降5.1%,合并市占率95.3%。海信、创维、TCL含子品牌合并出货167万台,同比仅降2.3%,市占率61.8%,TOP3拿下六成。长虹、海尔、康佳合并38万台,同比降13.3%;华为约6万台,同比降3.3%。可以看到,大盘越冷,头部越稳,马太效应愈发明显。
第三个看点,外资品牌加速式微。三星5月已撤出中国市场,剩余索尼、飞利浦、夏普9月合计出货约5万台,不及华为一家的6万台。曾经的技术标杆,如今在规模、渠道和成本战上节节退守。外资不是没有品牌,而是没有足够本土化速度和规模阵地。当中国品牌用、大屏和智能生态填满价格带,外资的生存空间只会更窄。
钉科技注意到,双11已至,但今年大促的关键词不是“低价换量”,而是“结构升级”。洛图判断,零售总量降约5%、总额有望持平,说明行业正从卖更多转向卖更值。对品牌来说,守住份额、做强中高端,比盲目参战更重要。电视市场的下一程,不是普涨,而是强者恒强、结构取胜。
景区人手一台!中秋国庆出行数据:10台云台相机9台是大疆Po
洛图科技报告显示,2026年中秋国庆期间中国手持智能相机线上...(129 )人阅读时间:2026-10-14
9月电视TOP3揽下61.8%,外资三强不敌华为一家
中国电视行业进入存量博弈期,换机周期拉长,消费谨慎。9月品牌...(109 )人阅读时间:2026-10-14
钉科技快评:RGB电视急速“低价化”,警惕“普惠”背后的隐忧
RGB-MiniLED电视近两年价格大幅下探至3000元以下...(145 )人阅读时间:2026-10-14
小米员工透露智能家庭屏曾拟命名HomeView,但最终仅路由
小米智能硬件曾计划用Home系列命名,但路由器用了HomeW...(169 )人阅读时间:2026-10-14 华为Mate90 Pro Max的麒麟9050 Pro芯片采...
 微信在iOS 27系统下显示液态玻璃效果并非主动适配,而是i...
 博主i冰宇宙爆料,三星Exynos 2700内部测试多核成绩...
 华为于10月1日发布Mate 90系列,包含五款机型。该系列...